

Revolut — Bank i Inwestowanie
autorstwa Revolut Ltd
4,8
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,8
- Cena
- Free
- Pobierz
- 50.00M
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
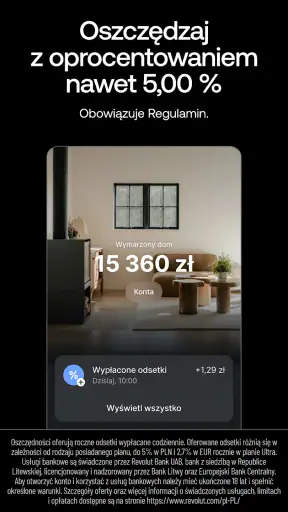
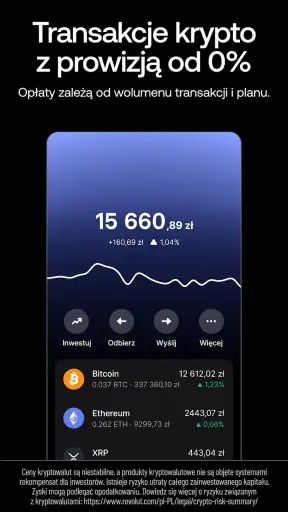
 Analiza autorstwa Getfullapps
Przez pierwszy tydzień Revolut — Bank i Inwestowanie łatwo polubić za to, że wiele codziennych spraw finansowych można ogarnąć z telefonu. Korzystałem z niego z myślą o zwykłych sytuacjach: płatności kartą, pilnowaniu budżetu, przelewach i sprawdzaniu, gdzie znikają pieniądze. Największe wrażenie zrobiło na mnie połączenie kilku obszarów w jednym miejscu, ale właśnie ta szerokość może też utrudniać wybór osobom, które oczekują klasycznej bankowości bez dodatkowych modułów.
Aplikacja należy do kategorii finansowej, jest darmowa i ma oznaczenie PEGI 3, więc jej podstawowy charakter jest odpowiedni dla szerokiego grona użytkowników. Za rozwój odpowiada Revolut Ltd. Ma średnią ocenę 4,8, opartą na ponad czterech milionach ocen, a liczba instalacji przekroczyła pięćdziesiąt milionów. To nie zastępuje własnego sprawdzenia aplikacji, ale pokazuje, że nie mamy do czynienia z niszowym eksperymentem.
Jak ocenić, czy Revolut pasuje do mojego sposobu korzystania z pieniędzy
Przed rozpoczęciem warto odpowiedzieć sobie na jedno pytanie: czego właściwie oczekuję od aplikacji finansowej? Jeśli zależy mi na szybkim dostępie do codziennych płatności, uporządkowaniu wydatków i wygodnym zarządzaniu pieniędzmi z telefonu, Revolut ma sens. Jeżeli natomiast potrzebuję przede wszystkim rozbudowanej obsługi oddziałowej, kontaktu z doradcą przy każdej decyzji albo bardzo tradycyjnego modelu bankowego, alternatywa w postaci zwykłego banku może być spokojniejszym wyborem.
W mojej ocenie najważniejszym kryterium jest nie liczba funkcji, lecz sposób ich połączenia. Revolut próbuje zebrać płatności, oszczędzanie i inwestowanie w jednym interfejsie. Dla mnie wygodne było to, że nie musiałem przełączać się między kilkoma aplikacjami, kiedy chciałem najpierw sprawdzić saldo, potem odłożyć część środków, a na końcu przeanalizować swoje transakcje. Taki układ oszczędza czas, ale wymaga od użytkownika odrobiny dyscypliny, żeby nie traktować wszystkich dostępnych opcji jako równie prostych i bez ryzyka.
Drugim kryterium jest przejrzystość. Aplikacja jest zaprojektowana bardziej jak nowoczesne narzędzie mobilne niż panel bankowy znany z komputerów. Dla mnie oznaczało to szybkie dotarcie do najczęściej używanych czynności. Z drugiej strony przy większej liczbie możliwości trzeba poświęcić chwilę na poznanie układu. Osoba, która chce tylko odbierać wypłatę i robić kilka przelewów miesięcznie, może uznać część ekranu za zbędną.
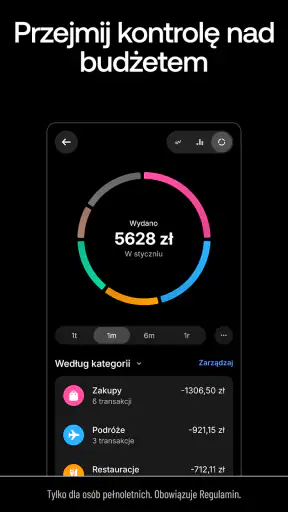
Trzecia kwestia to kontrola nad własnymi nawykami. Sama aplikacja nie sprawi, że zacznę lepiej zarządzać budżetem. Jej wartość rośnie wtedy, gdy regularnie przeglądam transakcje, rozdzielam środki na konkretne cele i sprawdzam, czy decyzje inwestycyjne nie wynikają z chwilowego impulsu. To ważne, bo połączenie codziennych finansów z inwestowaniem jest wygodne, lecz może zacierać różnicę między pieniędzmi potrzebnymi na życie a kapitałem, którego nie powinienem ruszać.
Pierwszy tydzień: najpierw płatności, potem reszta
Na początku najbardziej doceniam szybkie sprawdzenie, co dzieje się z pieniędzmi, bez uruchamiania osobnego arkusza czy kilku narzędzi. Jednocześnie nie próbowałbym od razu zmieniać całej organizacji domowego budżetu. Lepiej zacząć od jednego zadania, na przykład codziennych płatności, i zobaczyć, czy sposób prezentowania transakcji faktycznie pomaga mi podejmować lepsze decyzje.
Artykuły, które warto przeczytać w następnej kolejności

Magic Tiles 3 zamienia krótką przerwę w próbę rytmu

WhatsApp rośnie dzięki rozmowom, które skupiają całe życie towarzyskie

Vehicle Masters nagradza cierpliwość i precyzję za kierownicą

Clash Royale pod presją: co się dzieje po błędzie, przerwaniu meczu i utracie połączenia

Amazon Zakupy: kiedy przyjedzie paczka? Śledzenie przesyłki w praktyce

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
Warto też potraktować pierwsze dni jako test własnych przyzwyczajeń, a nie konkurs na odkrycie każdej opcji. Jeśli najczęściej korzystam z aplikacji tylko po to, by sprawdzić saldo, mogę przez chwilę ignorować pozostałe sekcje. Dopiero kiedy podstawowa obsługa staje się naturalna, łatwiej ocenić, czy oszczędzanie lub inwestowanie mają dla mnie praktyczny sens.
Codzienny scenariusz, w którym aplikacja naprawdę pomaga
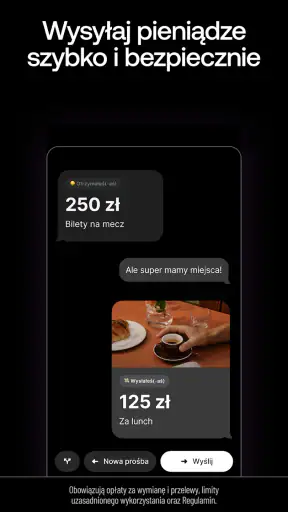
Wyobraźmy sobie typowy dzień: rano płacę za zakupy, w południe otrzymuję zwrot pieniędzy od znajomego, a wieczorem chcę sprawdzić, ile wydałem w ostatnim tygodniu. W klasycznym układzie mogę używać aplikacji bankowej, osobnego arkusza budżetowego i jeszcze innego narzędzia do inwestycji. Tutaj te czynności są skupione w jednym miejscu. Po kilku dniach łatwiej zauważyć, czy drobne płatności nie tworzą większego problemu.
Praktyczna wskazówka jest taka, aby nie zaczynać od wszystkich modułów naraz. Najpierw skonfigurowałbym płatności i sposób przeglądania wydatków. Dopiero gdy interfejs stanie się znajomy, przeszedłbym do oszczędzania, a inwestowanie potraktowałbym jako osobny etap wymagający własnej oceny ryzyka. Najlepsze rezultaty daje stopniowe poznawanie aplikacji, nie aktywowanie każdej funkcji pierwszego dnia.
Co wyróżnia Revolut na tle zwykłej aplikacji bankowej
Największą przewagą jest dla mnie połączenie kilku finansowych zastosowań w jednym doświadczeniu. Tradycyjna aplikacja bankowa często koncentruje się na rachunku, przelewach i kartach. Revolut idzie szerzej: pozwala myśleć o pieniądzach jako o czymś, co można wydawać, odkładać i potencjalnie inwestować bez zmiany środowiska.
To szczególnie przydatne dla osób, które często korzystają z telefonu i nie chcą prowadzić osobnych zestawień. Można szybciej przejść od obserwacji wydatków do decyzji, co zrobić z nadwyżką. Właśnie tutaj widzę jedną z mniej oczywistych zalet: aplikacja może pomóc połączyć codzienną kontrolę z długoterminowym planowaniem, o ile użytkownik nie myli wygody obsługi z bezpieczeństwem każdej decyzji finansowej.
Doceniam również to, że aplikacja nie jest ograniczona do jednego scenariusza. Dla jednej osoby będzie głównie portfelem do codziennych płatności, dla innej miejscem do odkładania pieniędzy, a dla jeszcze innej punktem startowym do poznania inwestowania. Nie oznacza to, że każdy moduł będzie najlepszy w swojej klasie. Oznacza natomiast, że nie muszę od razu budować całego zestawu narzędzi z wielu usług.
Oszczędzanie wymaga własnych zasad
Moduł oszczędnościowy ma największy sens wtedy, gdy nadaję pieniądzom konkretny cel. Zamiast wrzucać wszystko do jednego worka, rozdzieliłbym środki przeznaczone na rachunki, planowane zakupy i rezerwę. Taki sposób korzystania pomaga uniknąć sytuacji, w której saldo wygląda dobrze, ale większość pieniędzy jest już przeznaczona na konkretne wydatki.
Warto też ustalić stały moment przeglądu. Ja sprawdzałbym finanse raz w tygodniu, a nie po każdej transakcji. Codzienne zaglądanie może prowadzić do przesadnej kontroli, natomiast zbyt rzadkie utrudnia zauważenie problemu. Revolut jest dobrym narzędziem do takiego rytuału, lecz nie zastępuje własnego planu.
Istotny kompromis polega na tym, że wygoda szybkiego przesuwania pieniędzy może ułatwiać zarówno oszczędzanie, jak i ich wydawanie. Dlatego nie traktowałbym aplikacji jako automatycznego strażnika budżetu. Jej interfejs pokazuje sytuację, ale decyzję nadal podejmuję sam.
Inwestowanie: wygodny dostęp nie oznacza prostego zysku
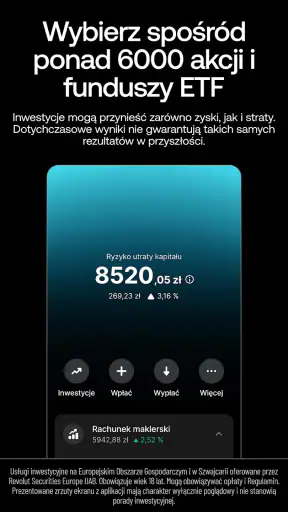
Możliwość zajrzenia do inwestycji z tego samego miejsca co do codziennych wydatków jest kusząca. Dla początkującego użytkownika może to być łatwiejszy pierwszy krok niż zakładanie kilku kont i poznawanie wielu platform. Jednocześnie właśnie prostota obsługi może sprawić, że ktoś zacznie inwestować bez zrozumienia zmienności i własnego horyzontu czasowego.
Moja rada jest konkretna: przed użyciem części inwestycyjnej oddzieliłbym pieniądze na bieżące potrzeby od kapitału, którego nie będę potrzebować w najbliższym czasie. Nie podejmowałbym decyzji tylko dlatego, że dana opcja jest widoczna tuż obok salda. Jeśli zależy mi na bardzo szczegółowej analizie, zaawansowanych narzędziach i specjalistycznej obsłudze, dedykowana platforma inwestycyjna może lepiej odpowiadać moim oczekiwaniom.
To jeden z najważniejszych trade-offów tej aplikacji: dostaję wygodę i spójność, ale nie powinienem automatycznie zakładać, że jedno miejsce będzie najlepsze do każdego rodzaju inwestowania. Dla osoby początkującej prosty dostęp może być zaletą. Dla doświadczonego inwestora ograniczeniem może być właśnie to, że aplikacja jest projektowana szerzej niż tylko pod analizę rynku.
Gdzie alternatywy mogą pasować lepiej
Revolut nie musi zastąpić wszystkich usług finansowych. Zwykły bank będzie lepszym wyborem dla kogoś, kto ceni rozbudowaną historię relacji z instytucją, tradycyjne kanały kontaktu i możliwie klasyczny sposób obsługi rachunku. Jeśli moje potrzeby ograniczają się do pensji, rachunków i kilku przelewów, dodatkowe funkcje inwestycyjne mogą tylko zwiększać liczbę decyzji.
Osobna aplikacja budżetowa może być korzystniejsza, gdy chcę łączyć dane z wielu kont i prowadzić bardzo szczegółowe planowanie domowych finansów. Z kolei dedykowane narzędzie inwestycyjne ma przewagę, kiedy najważniejsze są rozbudowane informacje, analiza i wyspecjalizowany interfejs. Nie traktuję tego jako wady Revolut, lecz jako naturalną granicę aplikacji, która chce obsłużyć kilka potrzeb jednocześnie.
Warto też pomyśleć o odporności na zmianę. Jeśli przeniosę większość codziennych finansów do jednej aplikacji, zyskam prostotę, ale uzależnię więcej czynności od jednego miejsca. Dlatego przed pełnym przejściem zachowałbym dostęp do dotychczasowego rachunku i nie przenosił wszystkich zobowiązań w jednej chwili. Najpierw sprawdziłbym płatności, przelewy i sposób organizacji pieniędzy, a dopiero potem zdecydował, czy chcę używać aplikacji jako głównego narzędzia.
Co trzeba przemyśleć przed zmianą
Koszt zmiany nie zawsze oznacza opłatę. Czasem większym obciążeniem jest przyzwyczajenie, przeniesienie regularnych płatności, poinformowanie osób wysyłających pieniądze i nauczenie się nowego układu. W przypadku Revolut zacząłbym od małego, kontrolowanego zakresu: płatności codzienne, niewielka kwota na testy i obserwacja, czy sposób działania odpowiada moim nawykom.
Przed przeniesieniem wypłaty lub ważnych zobowiązań sprawdziłbym, czy potrafię szybko znaleźć potrzebne informacje, rozumiem historię transakcji i wiem, gdzie zarządza się poszczególnymi obszarami. To prosty test, ale bardzo praktyczny. Jeśli po kilku tygodniach nadal czuję zagubienie, szeroki zakres funkcji nie będzie dla mnie zaletą.
Trzeba również pamiętać, że darmowy dostęp nie powinien być jedynym kryterium. Liczy się to, czy aplikacja pasuje do mojego sposobu korzystania z pieniędzy i czy nie skłania mnie do pochopnych decyzji. Przed użyciem konkretnych usług finansowych przeczytałbym aktualne warunki widoczne w aplikacji, ponieważ zakres i zasady poszczególnych funkcji mogą mieć znaczenie większe niż samo hasło „darmowa aplikacja”.
Wersja, dostępność i pierwsze uruchomienie
Aktualna wersja aplikacji to 10.148, a minimalny wymagany system to Android 9. Dla mnie to istotna informacja przed instalacją, szczególnie jeśli korzystam ze starszego telefonu. Samo pobranie jest bezpłatne, lecz przy produktach finansowych zawsze poświęciłbym czas na zapoznanie się z procesem konfiguracji i komunikatami dotyczącymi poszczególnych usług.
Przy pierwszym uruchomieniu nie spieszyłbym się z wyborem wszystkich dostępnych opcji. Najpierw ustawiłbym podstawowe zabezpieczenia telefonu i konta, a następnie sprawdził, jak aplikacja prezentuje saldo, transakcje oraz oszczędności. Dopiero po takim teście zdecydowałbym, czy chcę korzystać z inwestowania. To rozsądniejsza kolejność niż podejmowanie decyzji finansowych pod wpływem atrakcyjnego, prostego interfejsu.
Co zmienia się po kilku miesiącach
Po początkowym zainteresowaniu przychodzi ważniejsze pytanie: czy aplikacja nadal pomaga, kiedy przestaje być nowością? W moim odczuciu jej trwała wartość zależy od tego, czy wracam do niej z konkretnym zadaniem. Cotygodniowy przegląd wydatków, odkładanie pieniędzy na zaplanowany cel i szybkie sprawdzenie salda to powtarzalne czynności, które mogą uzasadnić pozostawienie jej na telefonie. Sam fakt, że w jednym miejscu są różne sekcje, nie wystarczy, jeśli na co dzień korzystam tylko z jednej i nie daje mi ona przewagi nad dotychczasowym bankiem.
Pomaga ustalenie prostego rytmu: po wpływie pieniędzy rozdzielić kwoty na bieżące potrzeby i cele, a później wrócić do podsumowania w wybranym dniu. Nie muszę śledzić każdej płatności w czasie rzeczywistym. Taki nawyk zmniejsza ryzyko, że aplikacja stanie się kolejnym ekranem sprawdzanym bez celu, i pozwala ocenić, czy jej widok transakcji rzeczywiście wpływa na moje decyzje.
Warto przy tym pamiętać o sytuacjach nieregularnych. Gdy mam większy wydatek albo kilka zwrotów i przelewów w krótkim czasie, sam podgląd salda może nie dawać pełnego obrazu tego, co jest już przeznaczone na zobowiązania. Wtedy lepiej oprzeć się na własnym podziale budżetu niż traktować dostępne saldo jako kwotę, którą można swobodnie wydać.
Skąd może brać się zmęczenie aplikacją
Największym źródłem znużenia nie musi być sama obsługa, lecz nadmiar możliwości widocznych obok podstawowych spraw. Jeśli otwieram aplikację, by zapłacić lub sprawdzić wydatek, a przy okazji zaczynam przeglądać inne obszary bez planu, łatwo rozproszyć uwagę. W finansach taki impuls jest szczególnie niepożądany, bo decyzje dotyczące oszczędności i inwestycji warto podejmować w spokojnym momencie, a nie tylko dlatego, że odpowiednia sekcja jest pod ręką.
Drugim możliwym źródłem zmęczenia jest konieczność samodzielnego pilnowania granic między pieniędzmi. Aplikacja łączy codzienne wydatki z oszczędzaniem i inwestowaniem, ale to ja muszę zdecydować, które środki są na rachunki, które na rezerwę, a których nie chcę ruszać. Jeśli wolę, by moje narzędzie finansowe miało jeden wyraźny cel i nie wymagało ode mnie takiego porządkowania, prostsza aplikacja bankowa może być mniej absorbująca.
Dlatego co jakiś czas sprawdziłbym nie tylko, czy korzystam z wielu funkcji, ale czy każda z nich ma sens w mojej rutynie. Jeśli jakaś sekcja jedynie zachęca do częstszego zaglądania, a nie pomaga w realizacji konkretnego planu, mogę z niej nie korzystać. Dobra aplikacja nie musi być używana w całości, żeby pozostała przydatna.
Dla kogo to wygodne centrum, a dla kogo nie
Najwięcej skorzysta osoba, która lubi samodzielnie zarządzać pieniędzmi, regularnie używa telefonu i chce ograniczyć liczbę narzędzi potrzebnych do codziennych finansów. Przydatny może być też układ, w którym najpierw obserwuję wydatki, a potem planuję, co zrobić z nadwyżką. To rozwiązanie dla użytkownika gotowego poświęcić chwilę na poznanie interfejsu i zachować własne zasady dotyczące ryzyka.
Mniej przekonujący będzie wybór dla kogoś, kto chce jedynie prostego rachunku, tradycyjnej obsługi albo rozbudowanego wsparcia przy każdej decyzji. Podobnie osoba, która ma już dobrze działający system budżetowania i wyspecjalizowane narzędzie inwestycyjne, może nie zyskać wiele na przeniesieniu wszystkiego do jednego miejsca. W takim przypadku wygoda konsolidacji może nie przeważyć nad przyzwyczajeniem i funkcjami używanych już usług.
Jeśli mam wątpliwości, nie muszę od razu wybierać między pełnym przejściem a całkowitą rezygnacją. Mogę najpierw sprawdzić, czy aplikacja dobrze pasuje do niewielkiej części codziennych finansów, a dopiero później zdecydować o szerszym zastosowaniu. Taki etapowy wybór jest rozsądniejszy niż przenoszenie wszystkich ważnych płatności pod wpływem pierwszego wrażenia.
Moja rekomendacja po praktycznym spojrzeniu
Poleciłbym Revolut osobie, która chce mieć nowoczesne centrum codziennych finansów, lubi samodzielnie zarządzać pieniędzmi i docenia połączenie płatności, oszczędzania oraz inwestowania. Szczególnie dobrze pasuje do użytkownika, który często korzysta ze smartfona, chce regularnie obserwować wydatki i woli jedno środowisko zamiast kilku oddzielnych aplikacji.
Nie poleciłbym go bez zastrzeżeń komuś, kto oczekuje wyłącznie tradycyjnego rachunku i nie chce oglądać dodatkowych możliwości. Ostrożność zaleciłbym też osobie, która dopiero zaczyna inwestować i łatwo podejmuje decyzje pod wpływem impulsu. W takim przypadku lepiej najpierw zbudować podstawowy budżet, a dopiero później korzystać z bardziej ryzykownych obszarów.
Moja końcowa ocena jest pozytywna, ale warunkowa. Revolut jest mocny jako wygodne, szerokie narzędzie do codziennego zarządzania pieniędzmi. Nie traktowałbym go jednak jako automatycznej odpowiedzi na każdą potrzebę finansową. Najlepiej sprawdza się wtedy, gdy korzystam z jego wygody, ale decyzje podejmuję z własnym planem i świadomością ograniczeń. Jeśli właśnie tak chcę używać aplikacji, warto ją przetestować stopniowo. Jeżeli szukam wyłącznie klasycznej bankowości albo wyspecjalizowanej platformy inwestycyjnej, jedna z alternatyw może okazać się trafniejsza.
Zalety
- Szybkie przelewy międzynarodowe bez konieczności wizyty w banku.
- Wirtualne karty zwiększają bezpieczeństwo zakupów internetowych.
- Aplikacja oferuje wygodne powiadomienia o każdej transakcji.
- Możliwość ustawiania limitów wydatków pomaga kontrolować budżet.
- Obsługa wielu walut ułatwia planowanie podróży zagranicznych.
Wady
- Niektóre funkcje i limity zależą od wybranego planu taryfowego.
- Weryfikacja tożsamości może być uciążliwa przy zakładaniu konta.
- Kursy wymiany mogą różnić się w zależności od pory i dnia tygodnia.
- Kontakt z pomocą techniczną odbywa się głównie przez czat w aplikacji.
- Dostępność wybranych usług zależy od kraju zamieszkania użytkownika.
Często zadawane pytania dotyczące Revolut — Bank i Inwestowanie
Czym jest Revolut — Bank i Inwestowanie i do czego służy?
Revolut to aplikacja finansowa, która łączy konto wielowalutowe, kartę płatniczą, przelewy, wymianę walut oraz wybrane funkcje oszczędzania i inwestowania. Po instalacji użytkownik może zarządzać pieniędzmi z poziomu telefonu, sprawdzać historię transakcji i korzystać z dodatkowych usług zależnie od kraju, planu oraz aktualnej oferty. Nie jest to jednak identyczne rozwiązanie jak tradycyjny bank, dlatego przed rejestracją warto sprawdzić dostępność konkretnych funkcji.
Czy korzystanie z Revolut jest bezpieczne i jak chronione są pieniądze?
Aplikacja wykorzystuje zabezpieczenia takie jak logowanie biometryczne, kody dostępu, powiadomienia o transakcjach oraz możliwość natychmiastowego zamrożenia karty. Zakres ochrony środków zależy od rodzaju usługi, podmiotu świadczącego daną funkcję i jurysdykcji użytkownika. Przed wpłatą większych kwot należy zapoznać się z informacjami prawnymi, zasadami ochrony depozytów oraz regulaminem obowiązującym w Polsce.
Czy Revolut pobiera opłaty za konto, kartę i wymianę walut?
Revolut oferuje bezpłatny plan podstawowy, ale mogą występować opłaty za dostawę karty, wypłaty z bankomatów po przekroczeniu limitu, wybrane przelewy, wymianę walut poza określonymi warunkami oraz korzystanie z planów Premium lub Metal. Limity i cennik mogą się zmieniać, dlatego najlepiej sprawdzić je bezpośrednio w aplikacji przed wykonaniem operacji. Szczególną uwagę warto zwrócić na weekendowe lub ponadlimitowe koszty przewalutowania.
Czy przez Revolut można inwestować w akcje, kryptowaluty lub inne aktywa?
W zależności od kraju i aktualnej oferty Revolut może udostępniać inwestowanie w akcje, fundusze, kryptowaluty albo inne instrumenty. Dostępne produkty, prowizje, minimalne kwoty i zasady podatkowe mogą się różnić, dlatego nie należy traktować aplikacji jako gwarancji zysku. Inwestowanie wiąże się z ryzykiem utraty części lub całości kapitału, a przed zakupem warto dokładnie przeczytać informacje o instrumencie.
Co jest potrzebne, aby założyć konto Revolut i rozpocząć korzystanie z aplikacji?
Do rejestracji zwykle potrzebny jest numer telefonu, adres e-mail, podstawowe dane osobowe oraz dokument tożsamości. Revolut może poprosić także o dodatkową weryfikację, na przykład zdjęcie dokumentu lub nagranie twarzy, zgodnie z wymaganiami dotyczącymi identyfikacji klienta. Po pozytywnym zakończeniu procesu można zasilić konto przelewem lub kartą i zamówić kartę fizyczną, jeśli jest dostępna dla wybranego planu.
Przeczytaj o Revolut — Bank i Inwestowanie w swoim języku

Revolut — Bank i Inwestowanie
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu feedback@revolut.com, odwiedź stronę https://www.revolut.com/ lub zapoznaj się z jego https://www.revolut.com/legal/privacy/.










